¿Qué pasa con mis aportes de AFP si estoy desempleado(a)?
 Escrito por: Habitat
2 Abril, 2024
¿Actualmente estás sin trabajo o dejaste de trabajar en planilla y ahora laboras de manera independiente? En cualquiera de estos casos, es normal preguntarse qué pasa con tu AFP si dejas de realizar aportes.
Tu fondo de pensiones no desaparece si dejas de aportar y continúa siendo administrado por tu AFP. Sin embargo, dejar de realizar aportes sí puede tener efectos sobre el monto que acumules para tu jubilación y sobre determinadas coberturas previsionales.
¿Qué pasa con mi AFP si dejo de aportar?
Si ya no trabajas en planilla, ya sea porque estás desempleado(a) o porque ahora trabajas de manera independiente, y no estás obligado(a) a realizar aportes, no se generan multas, moras ni penalidades por dejar de aportar.
El dinero que ya tienes acumulado permanece en tu Cuenta Individual de Capitalización y continúa siendo administrado e invertido por tu AFP, por lo que su valor puede variar de acuerdo con la rentabilidad de las inversiones.
Importante: dejar de aportar no significa perder el fondo que ya acumulaste. Tus recursos permanecen en tu cuenta individual.
¿La AFP sigue cobrando comisión si dejo de aportar?
Depende del esquema de comisión en el que te encuentres.
Comisión sobre flujo
Si no percibes una remuneración sobre la cual realizar un aporte, no se genera un nuevo cobro de comisión sobre flujo.
Tu fondo, sin embargo, continúa siendo administrado e invertido.
Comisión sobre saldo
La comisión continúa aplicándose sobre el saldo afecto a comisión, aunque temporalmente no realices nuevos aportes.
Si quieres conocer en detalle cómo funciona cada esquema, revisa nuestro artículo sobre comisiones AFP.
¿Qué debo tener en cuenta si dejo de aportar?
Aunque no existan penalidades por dejar de aportar, sí hay algunas consecuencias que debes considerar.
Puedes afectar la cobertura de tu seguro previsional
Para acceder a la cobertura del Seguro de Invalidez, Sobrevivencia y Gastos de Sepelio , como regla general debes contar con al menos cuatro aportes dentro de los ocho meses anteriores al siniestro, además de cumplir con las demás condiciones aplicables.
Puedes acumular un menor fondo para tu jubilación
Si dejas de aportar, habrá menos dinero incorporándose a tu Cuenta Individual de Capitalización. Por ello, el monto que llegues a acumular para tu jubilación puede ser menor que si hubieras mantenido aportes durante ese periodo.
Si está dentro de tus posibilidades y quieres continuar destinando dinero a tu jubilación, existen alternativas como los Aportes Voluntarios con Fin Previsional o realizar aportes como trabajador(a) independiente.
¿Qué son los Aportes Voluntarios con Fin Previsional?
Son aportes adicionales que realizas voluntariamente para complementar el fondo destinado a tu jubilación.
- Puedes decidir cuánto y cuándo aportar, de acuerdo con las condiciones aplicables.
- No requieren un monto mínimo.
- Se invierten en el tipo de fondo que corresponda y están sujetos a su rentabilidad.
- Son inembargables, al igual que los aportes obligatorios.
- Están sujetos a una comisión por administración.
Puedes conocer más sobre esta alternativa en nuestra información sobre Aportes Voluntarios con Fin Previsional.
¿Qué debo considerar si aporto como trabajador independiente?
Si trabajas de manera independiente, puedes realizar aportes al Sistema Privado de Pensiones de acuerdo con las condiciones establecidas.
Si deseas efectuar un Aporte Voluntario con Fin Previsional como trabajador independiente, debes haber realizado también un aporte obligatorio durante ese mismo mes.
Además, el monto del aporte voluntario con fin previsional no puede ser mayor al aporte obligatorio realizado.
Puedes conocer más en nuestra información sobre AFP para trabajadores independientes.
¿Puedo convertir dinero de Fondo Libre en un aporte para mi jubilación?
Sí. Si tienes dinero en Fondo Libre Habitat, puedes convertir posteriormente estos fondos en Aportes Voluntarios con Fin Previsional si decides destinarlos a tu jubilación.
Fondo Libre Habitat es una alternativa independiente de tu cuenta de aportes obligatorios y de libre disponibilidad.
Conoce los resultados de rentabilidad de AFP Habitat
Si realizas aportes nuevamente o decides complementar tu fondo destinado a la jubilación, puedes revisar los resultados actualizados de AFP Habitat y conocer el desempeño de los distintos tipos de fondo.
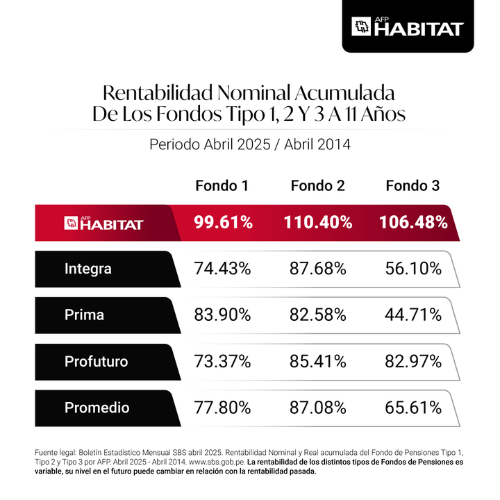
Recuerda que la rentabilidad de los fondos es variable y que los resultados obtenidos anteriormente no garantizan resultados futuros.
¿Tienes 55 años o más y estás desempleado(a)?
Si tienes 55 años o más y menos de 65 años, y llevas al menos 12 meses consecutivos en situación de desempleo, podrías evaluar si cumples con los requisitos para acceder al Régimen Especial de Jubilación Anticipada por Desempleo (REJA).
Si durante ese periodo recibiste ingresos por rentas de cuarta categoría, también deberás cumplir con el límite de ingresos establecido para acceder a este régimen.
¿Ya cumpliste 65 años?
Puedes solicitar tu Jubilación por Edad Legal. Si eres afiliado(a) de AFP Habitat, puedes revisar las opciones disponibles y gestionar trámites relacionados desde Mi Habitat Digital.
¿Aún no eres afiliado de AFP Habitat?
Si actualmente estás afiliado(a) a otra AFP, puedes iniciar tu solicitud de cambio a AFP Habitat de manera gratuita y 100% digital.
Comparte esta información:
Más sobre el autor:
- ¿Cuántas AFP hay en Perú actualmente?
- Responsabilidad ambiental en AFP Habitat: acciones que cuidan tu futuro y el del planeta
- Cambiar de AFP por rentabilidad ¿Cuándo vale la pena hacerlo?
- ¿Qué es más importante en tu AFP? Rentabilidad o comisión
- De ahorrar a invertir: El salto que cambia tu futuro financiero